حاسبة التقاعد والضمان الاجتماعي في أمريكا: سن 62، التقاعد الكامل، التأخير حتى 70 وMedicare
إذا كنت تعمل في الولايات المتحدة وتدفع ضرائب Social Security، فقد تتساءل: كم يمكن أن يكون معاشي الشهري؟ ماذا يحدث إذا بدأت التقاعد في سن 62؟ وكم قد يرتفع المبلغ إذا انتظرت حتى سن التقاعد الكامل أو حتى سن 70؟
هذه الصفحة تجمع حاسبة تقديرية مع شرح عربي مفصل لقواعد التقاعد الأمريكية. بعد إدخال تاريخ الميلاد، متوسط الدخل السنوي وعدد سنوات العمل، ستعرض الحاسبة تاريخ بلوغ 62 سنة، سن التقاعد الكامل FRA، تاريخ 65 المرتبط بـMedicare، وتقديرًا للمزايا عند أعمار مختلفة.
كما تعرض الصفحة أثر الاستمرار في العمل بعد بدء Social Security. إذا بدأت المزايا قبل سن التقاعد الكامل فقد يخضع جزء من مدفوعاتك لاختبار الدخل السنوي. ابتداءً من شهر بلوغ FRA لا يخفض اختبار الأرباح مزايا التقاعد بسبب أجور العمل.
هذه الحاسبة للتخطيط والتعليم وليست قرارًا رسميًا من SSA. الحساب الفعلي يعتمد على سجل الأرباح المفصل، وفهرسة الأجور، وأعلى 35 سنة من الدخل. لذلك يجب مقارنة النتيجة بتقدير حسابك الرسمي في Social Security قبل اتخاذ قرار مالي.
حاسبة Social Security وMedicare
أدخل معلومات تقريبية فقط. لا تدخل رقم SSN أو أي معلومات حساسة.
النتيجة التقديرية
مقارنة المزايا حسب عمر بدء Social Security
| بدء المزايا | النسبة من PIA | شهريًا | سنويًا | ملاحظة العمل وفق حدود 2026 |
|---|
إذا واصلت العمل بعد بدء التقاعد
هذا الجدول يستخدم دخل العمل السنوي الذي أدخلته ويعرض عدة سنوات/أعمار بعد بدء المزايا. عندما تكون السنة مستقبلية فإنه يستخدم حدود 2026 بقيمة مرجعية للمقارنة فقط، لأن الحدود الرسمية تتغير كل سنة.
| العمر التقريبي | الحالة | مزايا سنوية قبل الحجز | حد دخل مستخدم | حجز تقديري | مدفوع تقديري |
|---|
ما الفرق بين Social Security وSSN؟
Social Security هو برنامج الضمان الاجتماعي الفيدرالي الذي قد يدفع مزايا التقاعد وغيرها من المزايا المؤهلة. أما SSN فهو Social Security Number، أي الرقم الشخصي المستخدم لتعريف السجل. لا تحتاج هذه الحاسبة إلى رقم SSN، ولا ينبغي إدخاله في أي حاسبة عامة على الإنترنت.
كيف تحسب Social Security معاش التقاعد؟
الحساب الرسمي لا يعتمد على آخر راتب فقط، ولا على متوسط بسيط لكل سنوات العمل. تستخدم SSA سجل أرباحك المغطاة بالضمان الاجتماعي، وتفهرس أرباح السنوات السابقة حسب قواعد الأجور، ثم تعتمد عادة أعلى 35 سنة للوصول إلى Average Indexed Monthly Earnings أو AIME. بعد ذلك تُطبّق صيغة Primary Insurance Amount أو PIA المناسبة لسنة أهليتك.
لأن هذه الصفحة لا تملك سجل أرباحك الرسمي، فهي تستخدم نموذجًا مبسطًا: متوسط الدخل السنوي الذي تدخله × نسبة سنوات العمل من 35، ثم تحوله إلى AIME تقريبي. وفق مدخلاتك سيظهر هنا AIME تقديري قدره — وPIA تقديري قدره —.
في إعدادات هذه النسخة لسنة 2026، تستخدم الحاسبة نقاط PIA المرجعية $1,286 و$7,749. هذه طريقة تخطيط بقيمة اليوم وليست إعادة إنشاء كاملة للحساب الرسمي لكل سنة ميلاد أو لكل سنة وصول إلى 62.
ماذا يحدث إذا كان لديك أقل من 35 سنة عمل؟
إذا كان لديك أقل من 35 سنة من الأرباح المستخدمة في الحساب، يمكن أن تدخل سنوات بقيمة صفر ضمن المتوسط الرسمي. لذلك قد يكون الاستمرار في العمل مفيدًا لأنه قد يستبدل سنة صفر أو سنة دخل منخفض بسنة دخل أعلى. في الحاسبة أدخلت — سنة.
التقاعد في سن 62: ما الذي يتغير؟
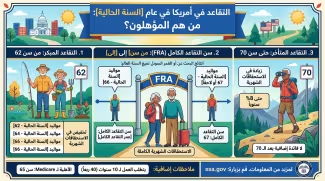
سن 62 هو أول عمر يمكن فيه لمعظم العمال المؤهلين بدء مزايا تقاعد Social Security، لكن البدء قبل FRA يخفض مبلغ التقاعد الشهري. التخفيض يُحسب بالأشهر، ولذلك يختلف حسب سن التقاعد الكامل الخاص بسنة الميلاد.
حسب تاريخ الميلاد الذي أدخلته، تاريخ بلوغ 62 هو —، والتقدير الشهري عند بدء المزايا في 62 هو —.
ما هو سن التقاعد الكامل FRA؟
Full Retirement Age يعتمد على سنة الميلاد. لمن وُلدوا في 1960 أو بعده يكون FRA عادة 67 عامًا. أما بعض السنوات السابقة فيكون FRA بين 65 و67 مع أشهر إضافية.
بالنسبة لتاريخ الميلاد المدخل، سن التقاعد الكامل هو — ويوافق تقريبًا —. التقدير الشهري الأساسي في هذه الحاسبة عند FRA هو —.
ماذا يحدث إذا أخرت Social Security بعد FRA؟
بعد سن التقاعد الكامل، قد تضيف delayed retirement credits إلى معاش التقاعد عند تأخير بدء المزايا. لمن وُلدوا في 1943 أو بعده يكون المعدل 8% سنويًا، ويُحسب بالأشهر حتى سن 70. لا توجد زيادة إضافية بسبب مجرد تأخير التقديم بعد 70.
وفق هذا النموذج، قد يصل المبلغ الشهري عند 70 إلى — مقارنة بنحو — عند FRA. لا تتنبأ الحاسبة بـCOLA المستقبلية.
العمل أثناء استلام Social Security قبل FRA
يمكنك العمل واستلام Social Security في الوقت نفسه، ولكن قبل FRA قد يؤدي ارتفاع الأجور إلى حجز بعض المدفوعات مؤقتًا. في 2026، حد الأرباح لمن يبقى تحت FRA طوال السنة هو $24,480، ويُحجز دولار واحد من المزايا مقابل كل دولارين من الأجور فوق الحد.
في السنة التي يصل فيها الشخص إلى FRA يوجد حد أعلى مقداره $65,160 في 2026، ويطبق فقط على الأرباح قبل شهر FRA، مع حجز دولار واحد مقابل كل ثلاثة دولارات فوق الحد. ابتداءً من شهر FRA لا يخفض اختبار الأرباح مزايا التقاعد بسبب الأجور.
دخل العمل الذي أدخلته هو — سنويًا. النتائج أعلاه تستخدمه لتقدير عدة سيناريوهات قبل FRA وبعده.
هل المزايا المحجوزة بسبب العمل تضيع نهائيًا؟
ليس بالضرورة. عند بلوغ سن التقاعد الكامل يمكن أن تعيد SSA حساب مبلغ المزايا لإعطاء ائتمان عن الأشهر التي حُجبت فيها دفعات بسبب اختبار الأرباح. لذلك فإن خانة «الحجز» في الحاسبة تصف التدفق النقدي التقديري في تلك السنة، ولا تعني أن كل دولار محجوز ضائع نهائيًا.
هل يمكن أن يزيد المعاش إذا واصلت العمل بعد بدء التقاعد؟
نعم. إذا أصبحت أرباح سنة جديدة من بين أعلى سنوات الأرباح المستخدمة في الحساب، فقد يؤدي ذلك إلى إعادة حساب المزايا. يكون الأثر أكثر وضوحًا لمن لديهم أقل من 35 سنة أو لديهم سنوات قديمة بدخل منخفض.
متى أطلب Medicare؟
بالنسبة لمعظم الأشخاص، يصبح عمر 65 نقطة مهمة لبدء إجراءات Medicare. فترة التسجيل الأولي Initial Enrollment Period تستمر عادة سبعة أشهر: تبدأ قبل شهر بلوغ 65 بثلاثة أشهر، وتشمل شهر الميلاد، وتنتهي بعده بثلاثة أشهر. إذا كان يوم الميلاد هو اليوم الأول من الشهر، توجد قاعدة خاصة تجعل النافذة تبدأ أبكر.
حسب تاريخ الميلاد الذي أدخلته، تبلغ 65 سنة في —. وتقدّر الحاسبة نافذة التسجيل الأولي من — إلى —.
إذا كنت ما زلت تعمل ولديك تأمين صحي جماعي قائم على عملك الحالي أو عمل الزوج أو الزوجة، فقد تتوفر Special Enrollment Period تسمح في بعض الحالات بتأخير Part B. يجب التحقق من Medicare ومن خطة جهة العمل قبل التأخير لأن نوع التغطية وحجم جهة العمل قد يؤثران على القواعد.
هل يجب بدء Medicare وSocial Security في الوقت نفسه؟
لا. قرار Medicare يمكن أن يكون منفصلًا عن قرار بدء Social Security. قد يؤخر شخص مزايا التقاعد حتى FRA أو 70، لكنه يظل بحاجة إلى تقييم وضع Medicare عند 65 حتى لا يفقد فترة التسجيل أو يواجه عقوبة تسجيل متأخر في حالات لا يوجد فيها استثناء مناسب.
كيف تقارن بين 62 وFRA و70؟
الاختيار بين الأعمار المختلفة ليس مجرد سؤال عن «أعلى شيك شهري». البدء في 62 يعطيك مدفوعات أبكر لكن بمبلغ شهري أقل. الانتظار حتى FRA يزيل تخفيض التقاعد المبكر. الانتظار بعد FRA قد يضيف delayed retirement credits حتى 70. كما تدخل في القرار الصحة، الحاجة إلى الدخل، العمل، الضرائب، مزايا الزوج أو الزوجة، والتخطيط طويل الأجل.
الحاسبة تعرض عدة أعمار جنبًا إلى جنب حتى ترى الفرق في المبلغ الشهري والسنوي. ويجب استخدام هذه المقارنة كأداة تخطيط، لا كاختيار تلقائي لأفضل سن لكل شخص.
مثال تقريبي لشخص متوسط دخله 60,000 دولار
إذا كان لدى شخص 35 سنة من الدخل المغطى ومتوسط دخله بقيمة اليوم 60,000 دولار، يحول النموذج هذا المتوسط إلى AIME تقريبي ثم يطبق صيغة PIA المرجعية. بعد ذلك يخفض أو يرفع المبلغ حسب عمر بدء المزايا. إذا أدخل الشخص دخل عمل بعد بدء المزايا، تظهر كذلك تقديرات الحجز قبل FRA.
هذا المثال لا يستطيع إعادة بناء فهرسة كل سنة من سجل العمل. فإذا كان الراتب بدأ منخفضًا قبل عقود ثم ارتفع بقوة لاحقًا، فقد تختلف النتيجة الرسمية اختلافًا ملحوظًا عن نموذج المتوسط الواحد.
ماذا عن Social Security credits؟
تحتاج مزايا التقاعد عادة عددًا كافيًا من work credits، وغالبًا ما يُشار إلى 40 credit للعامل الذي يبلغ سن التقاعد. في 2026، يعرض إعداد هذه الحاسبة $1,890 من الأرباح للحصول على credit واحد، بحد أقصى أربعة credits في السنة. السنوات وحدها لا تثبت الأهلية لأن قيمة الأرباح في كل سنة مهمة.
لماذا يمكن أن تختلف نتيجة SSA الرسمية؟
هناك أسباب كثيرة: سجل كل سنة من الأرباح، فهرسة الأجور، سنة بلوغ 62، bend points الخاصة بسنة الأهلية، COLA، سنوات بصفر، الحد الأقصى للأرباح المغطاة في كل سنة، تاريخ بدء المزايا بالأشهر، والعمل أثناء استلام المزايا. كما أن مزايا الزوج أو الزوجة وsurvivor benefits وdisability والعمل الحكومي أو الدولي قد تتطلب قواعد إضافية.
كيف تحصل على تقدير أدق؟
ابدأ بإدخال متوسط دخل محافظ بدل أعلى راتب فقط، واستخدم عدد سنوات العمل الفعلية. بعد ذلك قارن 62 وFRA و70، وجرب دخل عمل مختلفًا لترى أثر اختبار الأرباح. وأخيرًا قارن النتيجة بصفحة تقدير المزايا في حسابك الرسمي لدى SSA، لأنها تعتمد على سجل أرباحك الحقيقي.
أسئلة شائعة
هل أستطيع أخذ Social Security في 62 والاستمرار في العمل؟
نعم. قبل FRA قد يؤدي تجاوز حد الأرباح إلى حجز جزء من المدفوعات. ابتداءً من شهر بلوغ FRA لا يخفض اختبار الأرباح مزايا التقاعد بسبب الأجور.
هل الانتظار حتى 70 يزيد المعاش؟
يمكن أن يزيد المبلغ بسبب delayed retirement credits بعد FRA وحتى 70. لا تستمر زيادة التأخير بعد 70.
هل 65 هو سن التقاعد الكامل؟
ليس للجميع. FRA يعتمد على سنة الميلاد، ولمن ولدوا عام 1960 أو بعده يكون عادة 67. لكن 65 يبقى عمرًا مهمًا لـMedicare.
هل يجب إدخال رقم SSN؟
لا. لا تحتاج الحاسبة إلى Social Security Number ولا تخزنه.
هل دخل الاستثمار يدخل في اختبار العمل؟
اختبار أرباح Social Security يركز أساسًا على الأجور وصافي دخل العمل الحر وفق قواعد SSA. هذه الحاسبة لا تحسب كل أنواع الضرائب أو مصادر الدخل.
ملاحظة عن أرقام 2026
الأرقام السنوية مثل سقف الأجر الخاضع لـSocial Security وحدود اختبار الأرباح وPIA bend points تتغير. صفحة الإعدادات في هذا الموديول تسمح لمسؤول Drupal بتحديثها عندما تنشر SSA أرقام سنة جديدة.

